
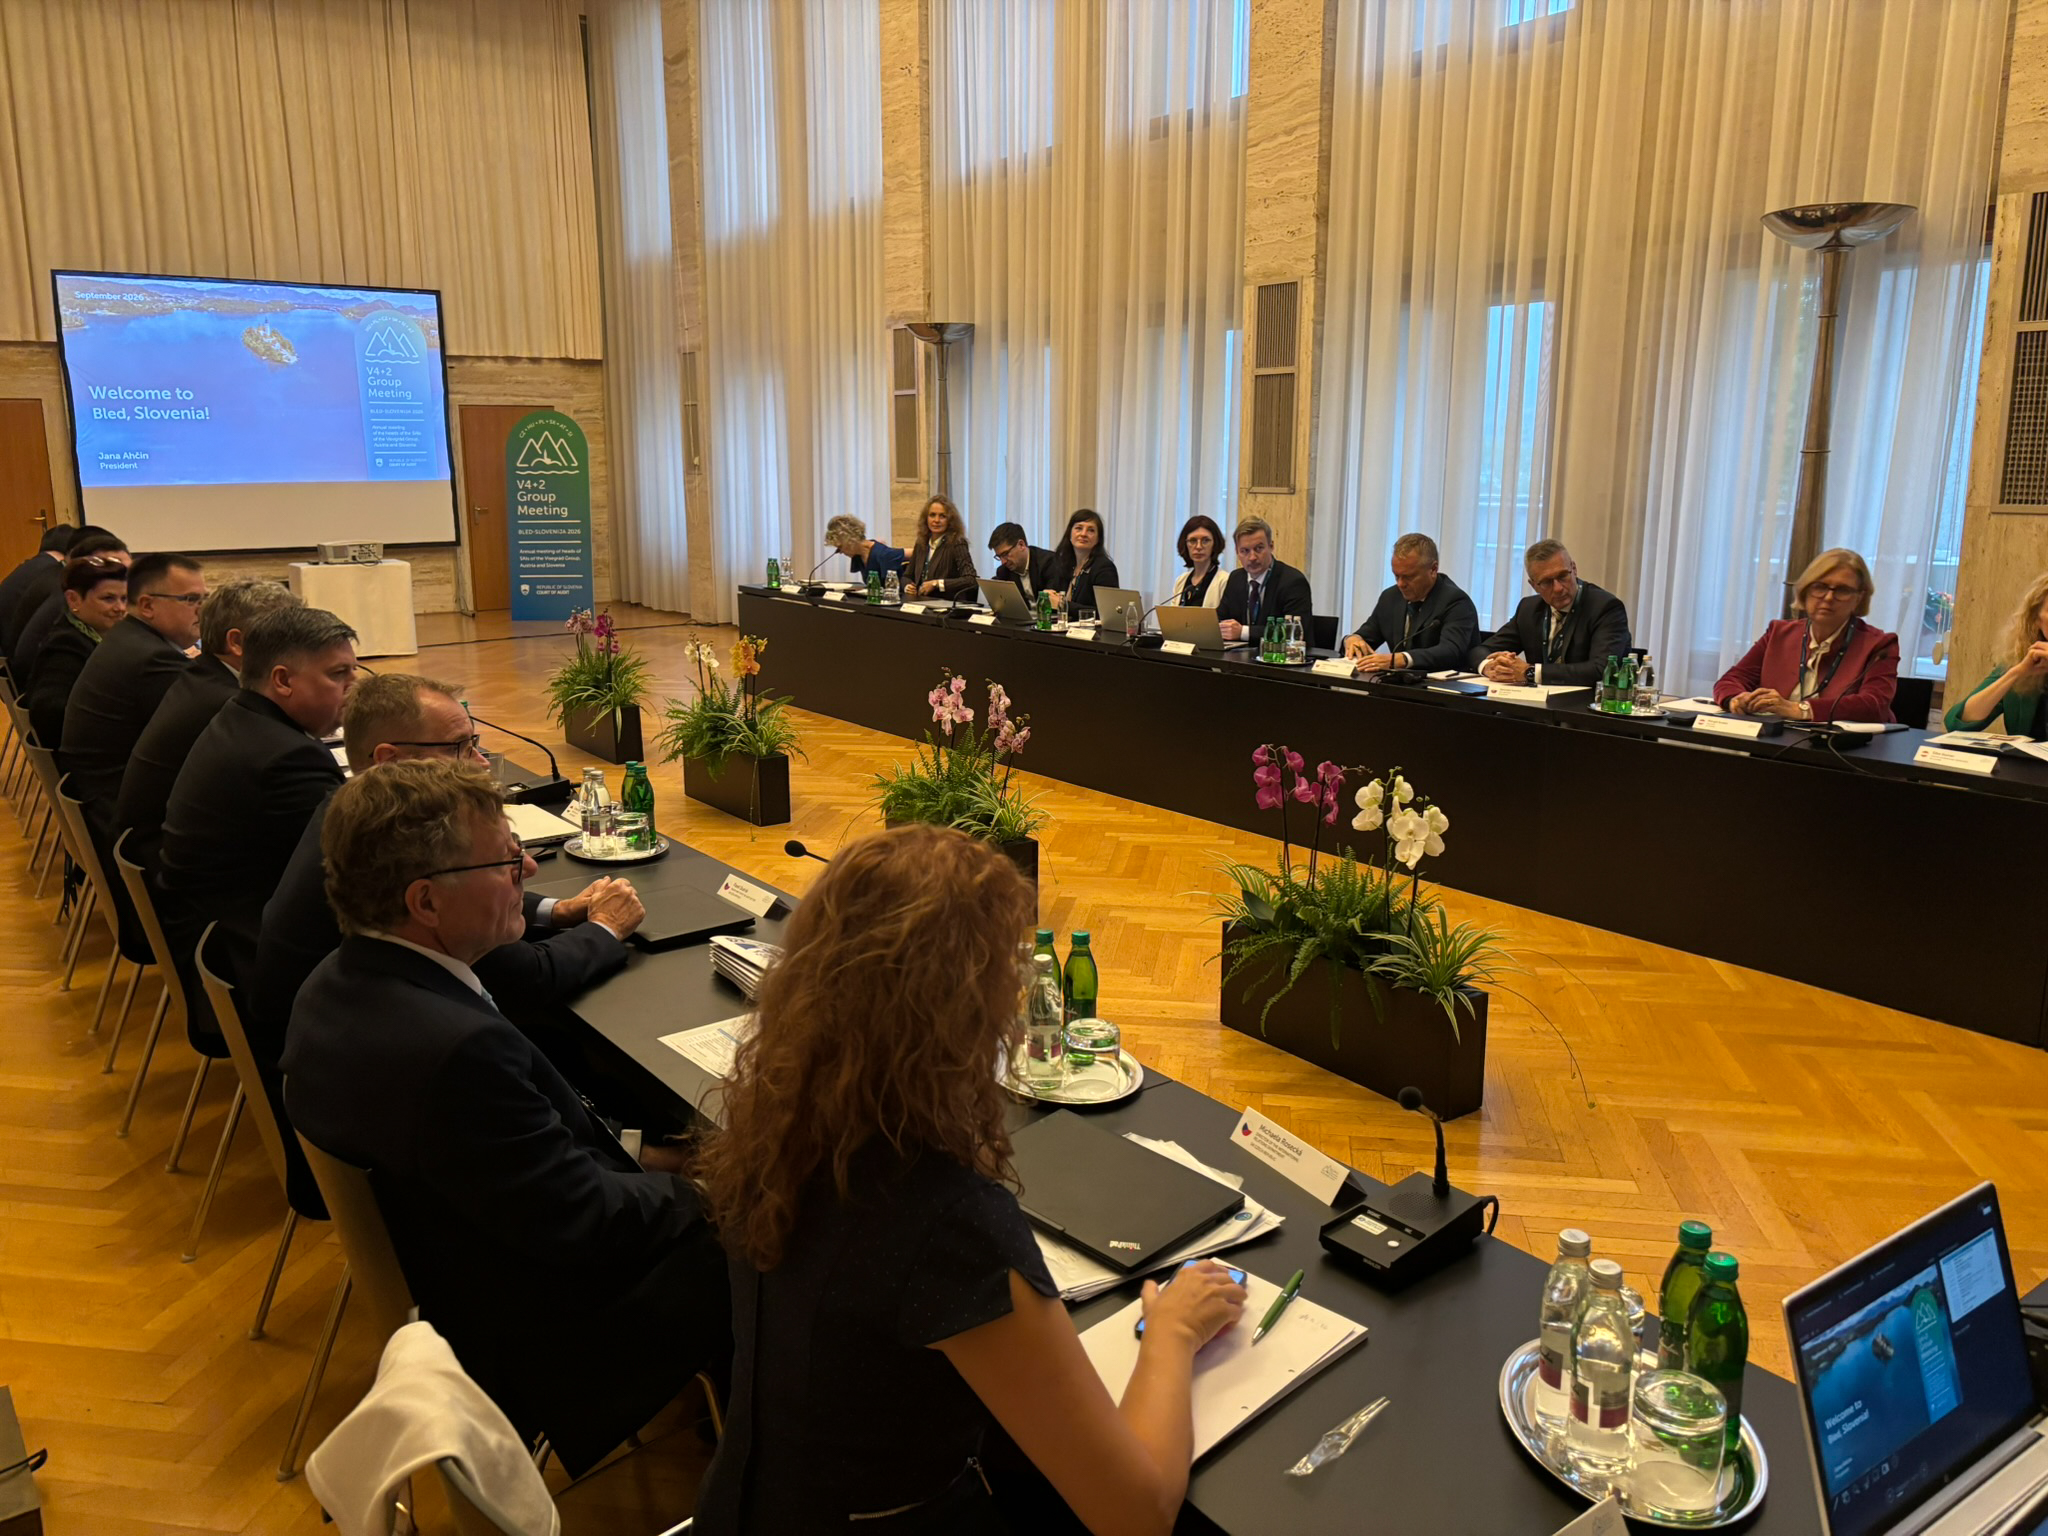
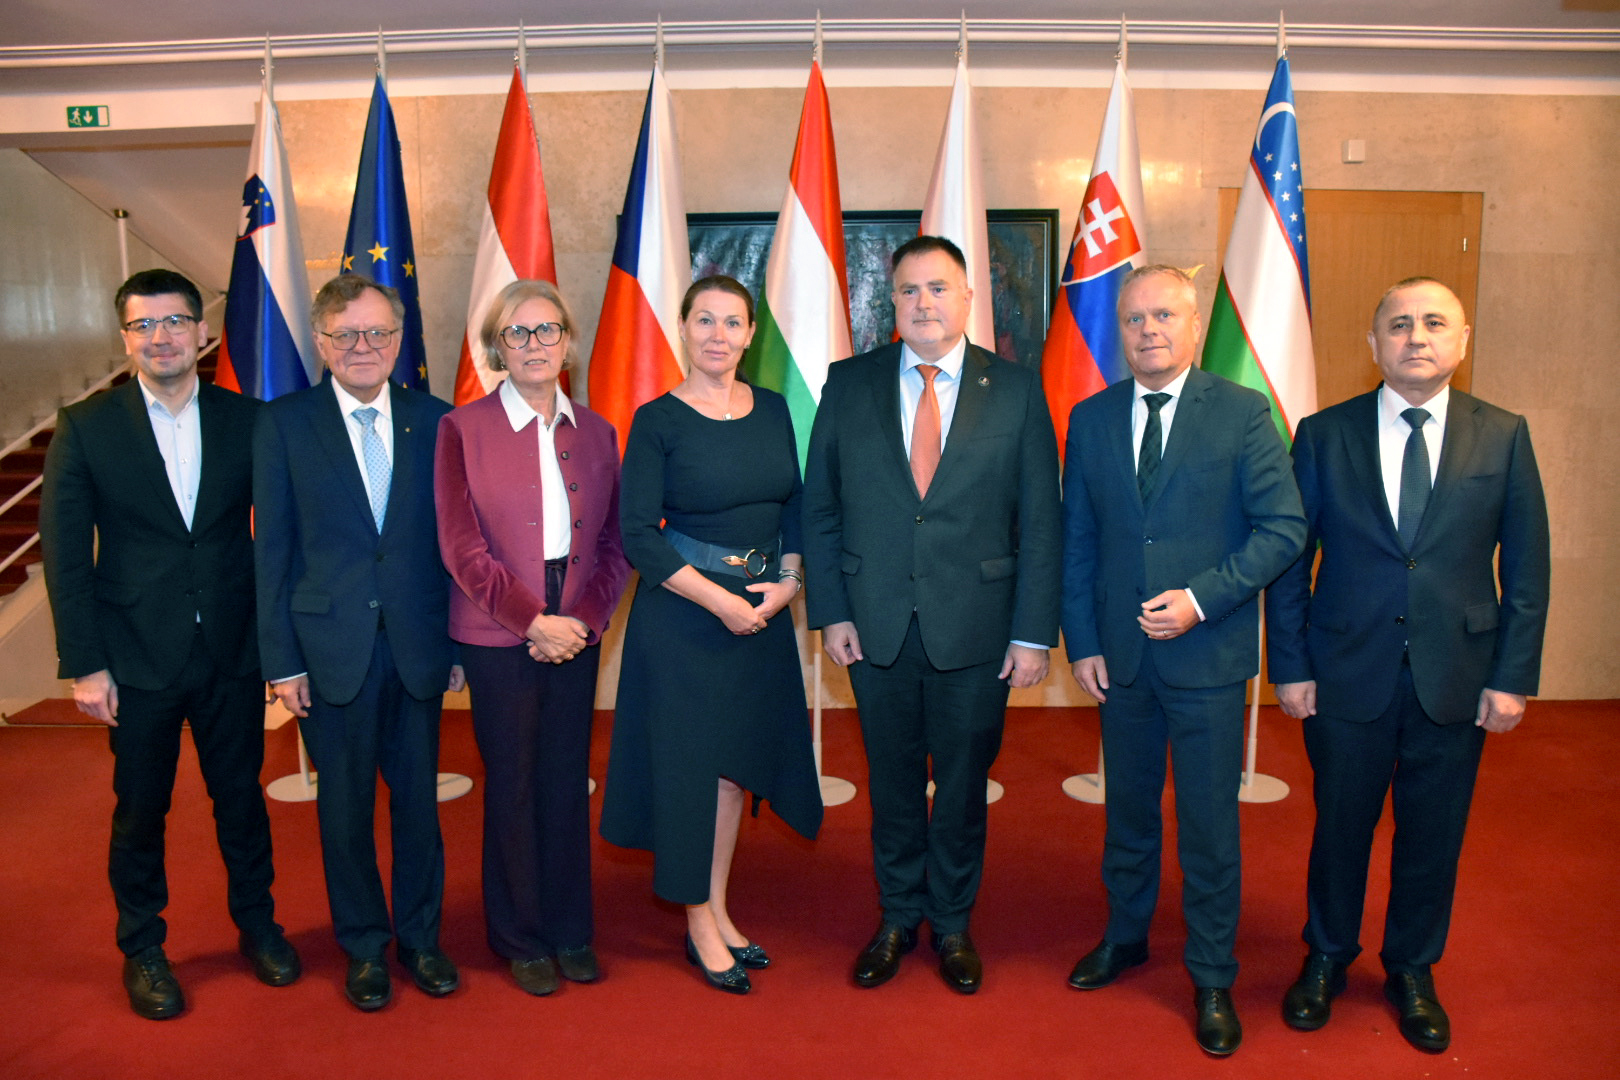
2026-yil 16–18-sentabr kunlari Sloveniyaning Bled shahrida “Visegrad guruhi” davlatlari (Chexiya, Vengriya, Polsha, Slovakiya) hamda Avstriya va Sloveniya Oliy audit organlari (“V4+2” tuzilmasining) navbatdagi uchrashuvi bo‘lib o‘tdi.
16.09.2026
Sloveniyada Visegrad guruhining uchrashuvi bo‘lib o‘tdi
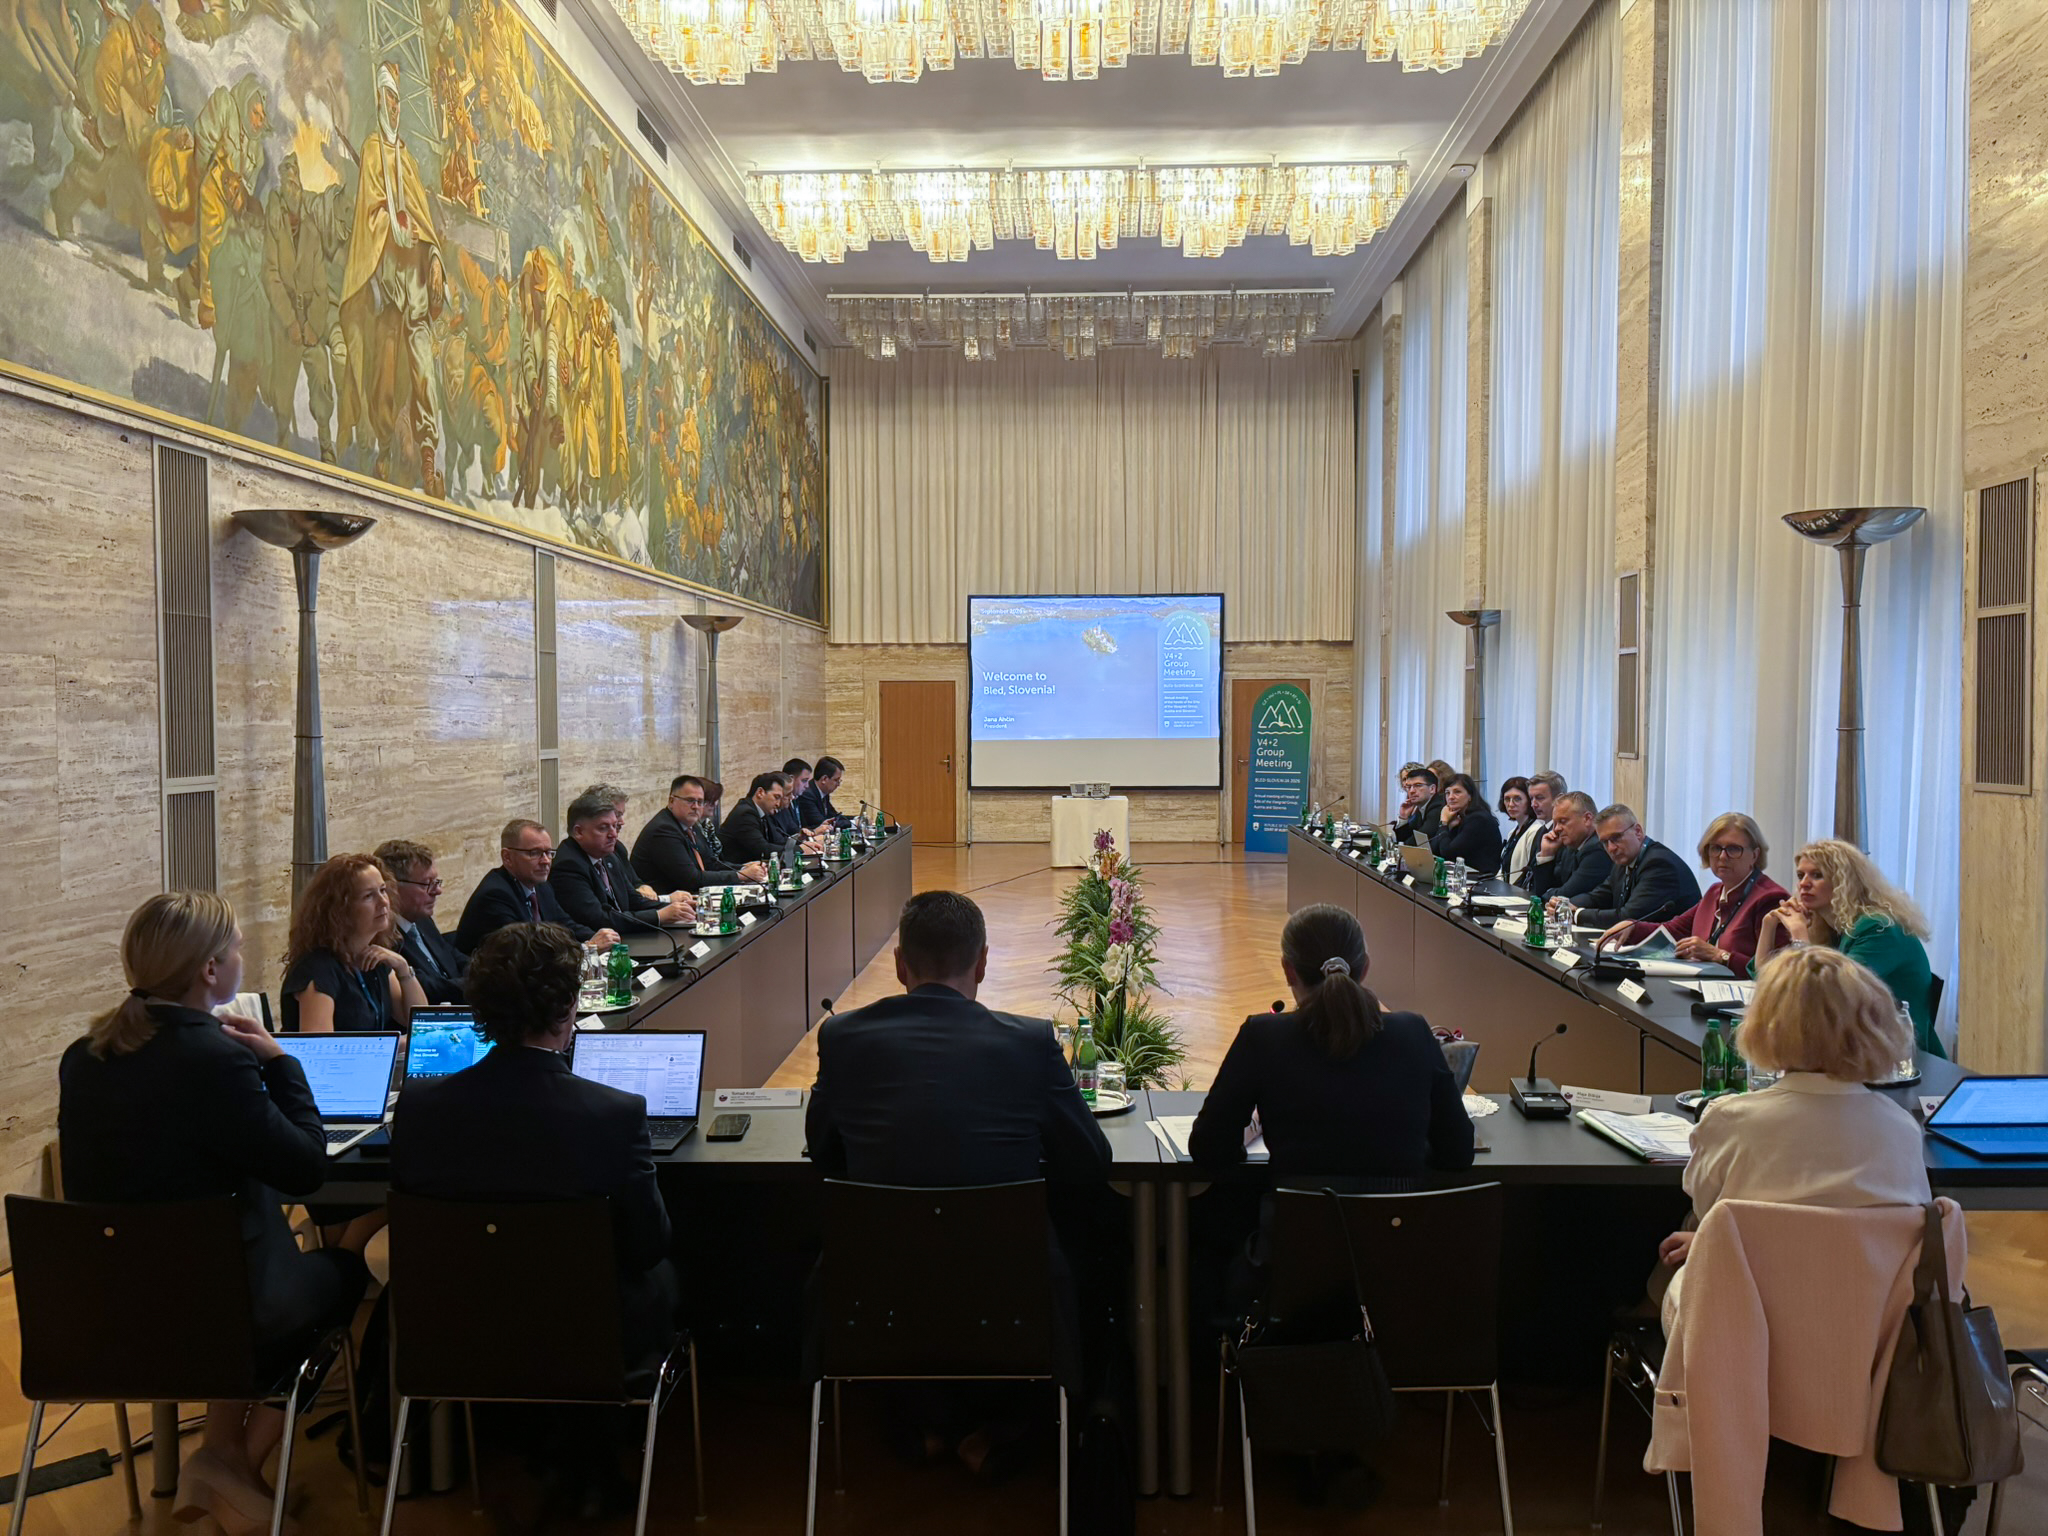
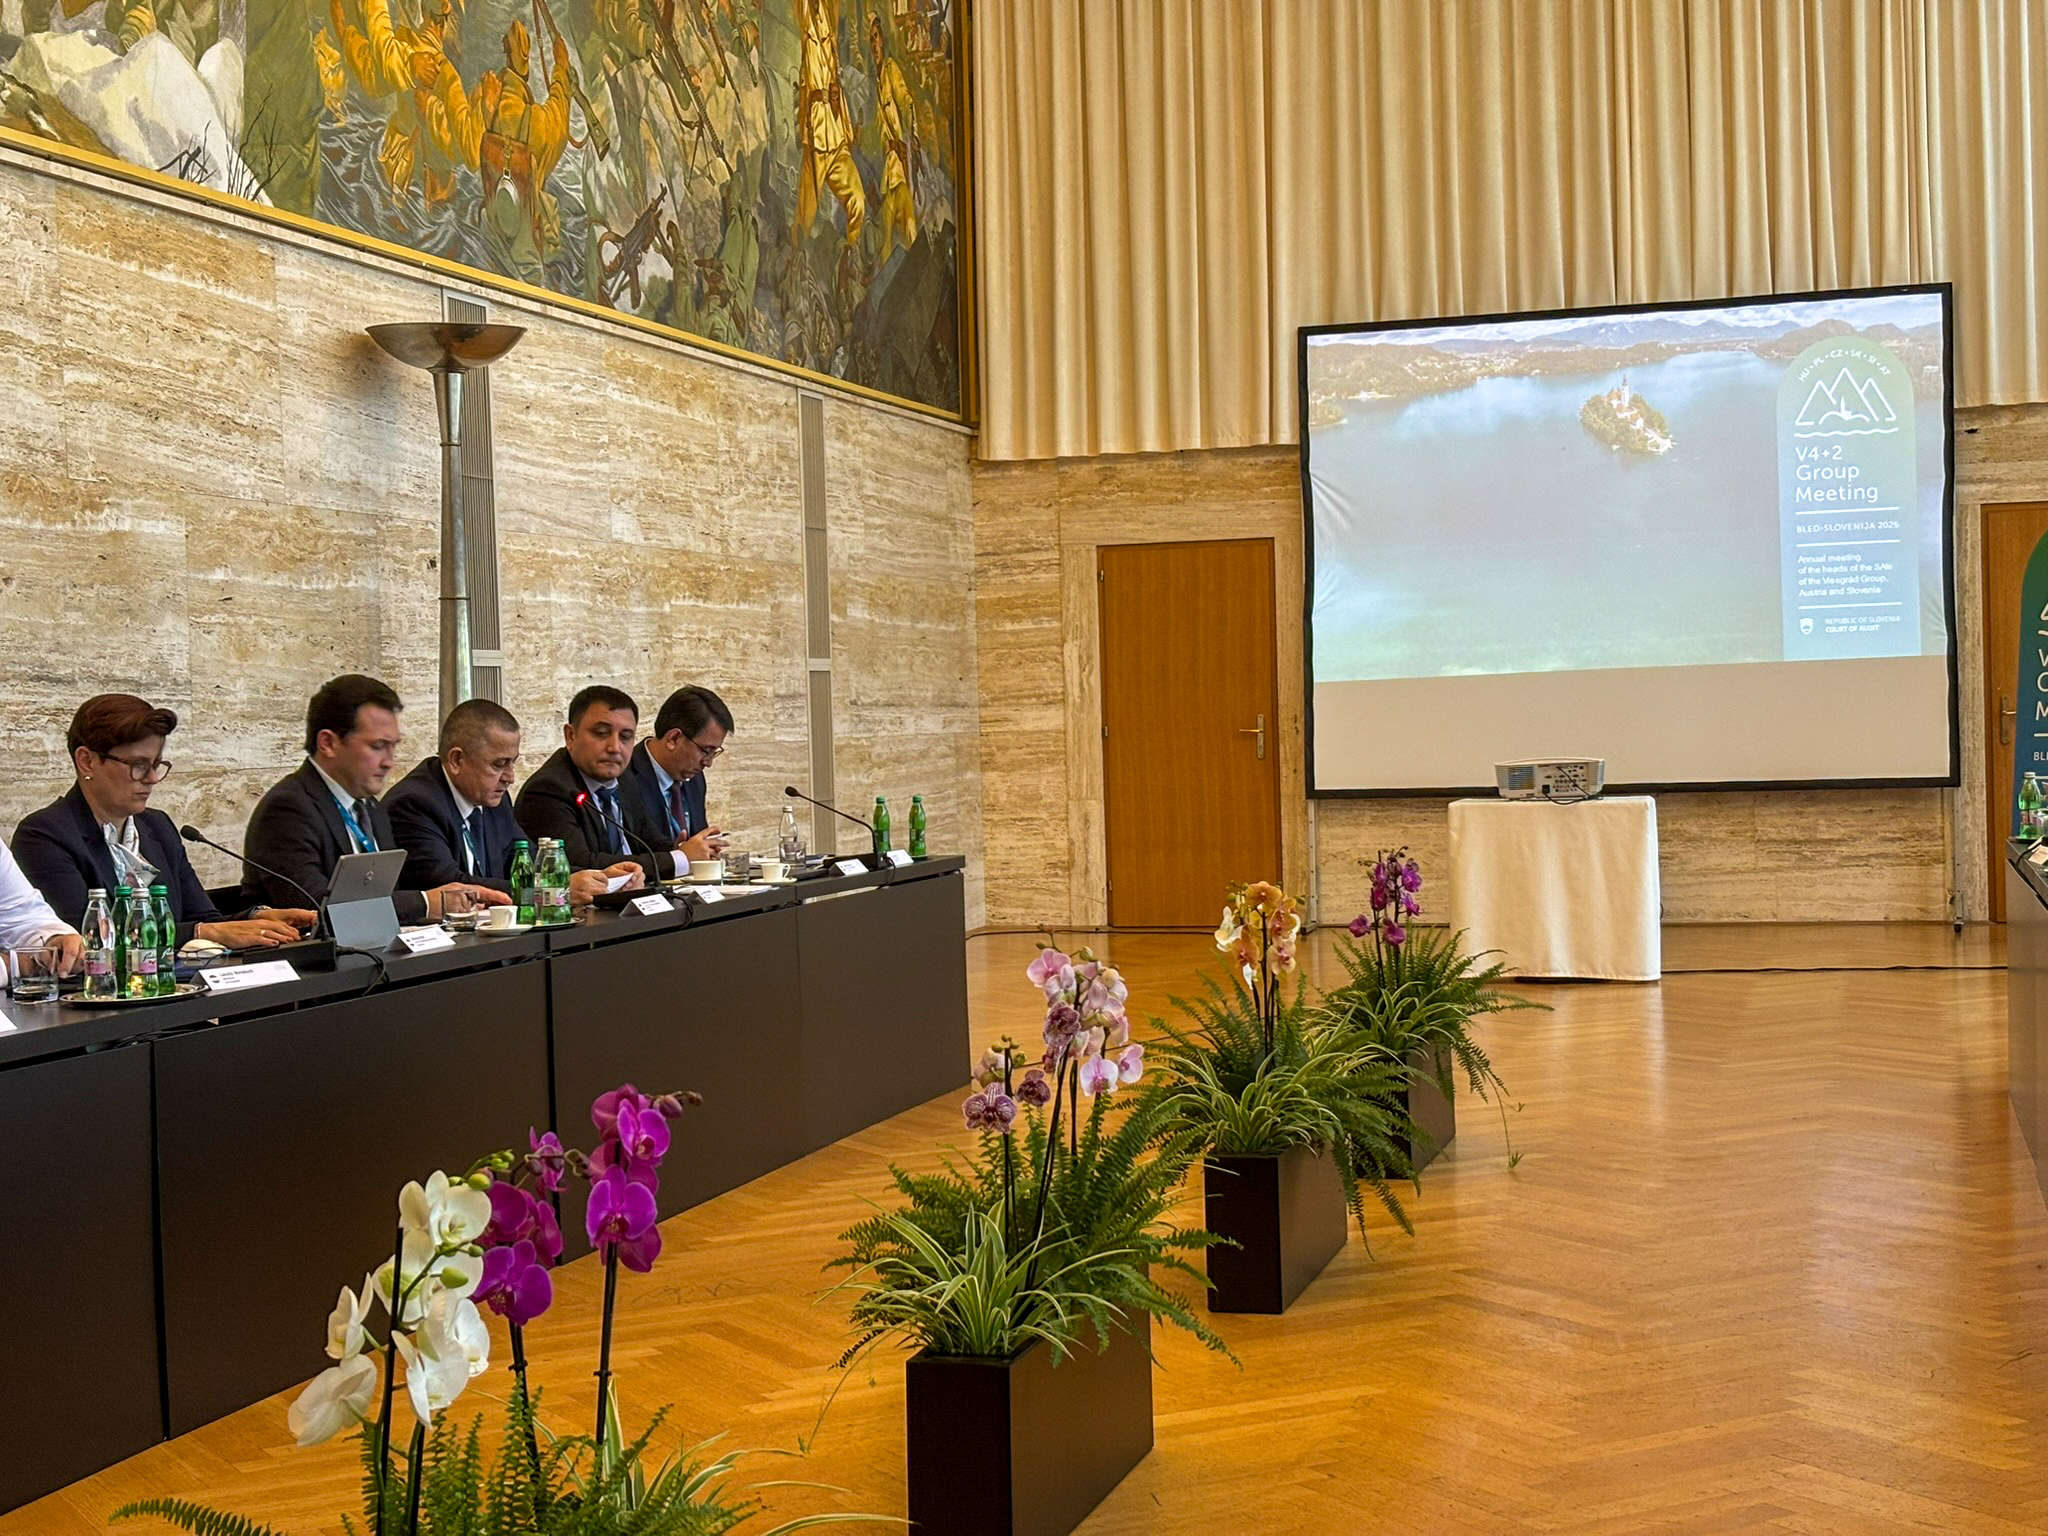
Uchrashuvda O‘zbekiston Respublikasi Hisob palatasi raisining birinchi o‘rinbosari M. Abdullaev boshchiligidagi delegatsiya “kuzatuvchi” maqomida qatnashdi.
Joriy yilgi uchrashuvning asosiy mavzusi «Audit jarayonida sun’iy intellekt va innovatsiyalar»ga bag‘ishlandi. Muloqotlar davomida Oliy audit organlari faoliyatida sun’iy intellekt va zamonaviy raqamli texnologiyalardan foydalanish, audit jarayonlarini takomillashtirish, sifatni boshqarish hamda innovatsion yondashuvlarni amaliyotga joriy etish masalalari muhokama qilindi.
Uchrashuvda raqamlashtirish va sun’iy intellekt audit muhitini jadal o‘zgartirayotgani, shu bilan birga, Oliy audit organlari faoliyatining mustaqillik, xolislik va samaradorlik kabi asosiy tamoyillari o‘z ahamiyatini saqlab qolayotgani ta’kidlandi.
Sun’iy intellektdan audit jarayonida insonning professional qarorlarini to‘ldiruvchi va audit samaradorligini oshiruvchi vosita sifatida foydalanish masalalariga alohida e’tibor qaratildi.
Uchrashuv doirasida O‘zbekiston Respublikasi Hisob palatasi delegatsiyasi mamlakatimizda davlat auditini raqamlashtirish, ma’lumotlarni tahlil qilish va sun’iy intellekt texnologiyalaridan foydalanish bo‘yicha amalga oshirilayotgan ishlar haqida ma’lumot berdi.
Xususan, audit jarayonlarida zamonaviy axborot texnologiyalaridan foydalanish, ma’lumotlarni avtomatlashtirilgan tahlil qilish imkoniyatlarini kengaytirish hamda davlat auditini raqamli transformatsiya qilish bo‘yicha amalga oshirilayotgan choralar haqida fikr almashildi.
Mazkur uchrashuv O‘zbekiston Respublikasi Hisob palatasi va Sloveniya Hisob sudi o‘rtasidagi hamkorlikni yanada rivojlantirish nuqtayi nazaridan ham muhim ahamiyat kasb etdi. “V4+2” formatidagi mazkur muloqotda ishtirok etish Oliy audit organlari o‘rtasida tajriba almashish, auditning zamonaviy usullarini o‘rganish va ularni milliy amaliyotga moslashtirish uchun qo‘shimcha imkoniyat yaratdi.
Bleddagi uchrashuv doirasida “V4+2” davlatlari Oliy audit organlari tajribasini O‘zbekiston Respublikasi Hisob palatasi faoliyatiga joriy qilish hamda erishilgan kelishuvlarni amalga oshirish bo‘yicha aniq amaliy chora-tadbirlar belgilab olindi.
Jumladan, Hisob palatasining sifat menejmenti tizimi konsepsiyasini ishlab chiqish rejalashtirilgan bo‘lib, bunda amaldagi sifat nazorati tartiblarini xalqaro standartlar, xususan, ISSAI 140 talablari hamda Slovakiya Oliy audit organi tajribasi bilan qiyosiy tahlil qilish nazarda tutilmoqda.
Shuningdek, rahbariyat, metodologlar, audit rahbarlari va auditorlarning audit sifati uchun mas’uliyatini aniq belgilashga alohida e’tibor qaratiladi.
Audit metodologiyasini takomillashtirish maqsadida «Metodologiya kengashi» faoliyatini yo‘lga qo‘yish, audit dasturlari, uslubiy hujjatlar va murakkab audit masalalarini mazkur kengashda ko‘rib chiqish, metodologik yondashuvlarni Hisob palatasining barcha bo‘linmalarida bir xil qo‘llash mexanizmlarini joriy etish ko‘zda tutilmoqda.
Shu bilan birga, yakunlangan auditlar bo‘yicha mustaqil sifat o‘rganish tizimini joriy etish rejalashtirilgan. Bunda tanlov asosida yakunlangan audit materiallarini mazkur auditda ishtirok etmagan mutaxassislar tomonidan o‘rganish va aniqlangan natijalarni umumlashtirilgan holda rahbariyatga taqdim etish nazarda tutilmoqda. Mazkur yondashuvning asosiy maqsadi jazolash emas, balki audit jarayonlarini doimiy takomillashtirish va sifatni oshirishdan iborat bo‘ladi.
Sifat o‘rganish va tahlil natijalarini metodologiya, yo‘riqnoma, shablon va o‘quv dasturlariga muntazam kiritib borish orqali «sifat sikli»ni shakllantirish ham rejalashtirilgan. Bu esa audit amaliyotida aniqlangan kamchilik va takliflarni keyingi audit jarayonlariga tizimli ravishda tatbiq etish imkonini beradi.
Auditda sun’iy intellektdan foydalanish yo‘nalishida ham aniq chora-tadbirlar belgilandi. Xususan, davlat auditida sun’iy intellektdan foydalanish bo‘yicha ichki siyosat ishlab chiqilib, ma’lumotlarni ochiq, ichki va maxfiy toifalarga ajratish hamda har bir toifa uchun foydalanish mumkin bo‘lgan sun’iy intellekt vositalarini belgilash ko‘zda tutilmoqda. Ochiq bo‘lmagan ma’lumotlarni tashqi sun’iy intellekt xizmatlariga yuklashni cheklash, sun’iy intellekt tomonidan olingan natijalarni auditor tomonidan majburiy tekshirish va tegishli audit hujjatlarida qayd etish talablari belgilanadi.
Shuningdek, audit jarayonlarida sun’iy intellektdan foydalanish mumkin bo‘lgan vazifalarni aniqlash maqsadida auditorlar o‘rtasida so‘rov o‘tkazilib, ko‘p vaqt talab qiladigan va takroriy vazifalar ro‘yxati shakllantiriladi. Har bir vazifa bo‘yicha kutilayotgan samara va ehtimoliy xatarlar baholanib, pilot loyihalar tanlab olinadi.
Hisob palatasi xodimlarining sun’iy intellektdan samarali va xavfsiz foydalanish ko‘nikmalarini oshirish maqsadida bazaviy va chuqurlashtirilgan o‘quv modullarini ishlab chiqish ham rejalashtirilgan. Ularda sun’iy intellekt uchun so‘rovlarni to‘g‘ri shakllantirish, olingan natijalarni tekshirish, ma’lumotlar xavfsizligini ta’minlash va real ish holatlari asosida amaliy ko‘nikmalarni shakllantirish masalalari qamrab olinadi.
Shu tariqa, Bled shahrida o‘tkazilgan “V4+2” guruhi uchrashuvida o‘rganilgan ilg‘or tajriba O‘zbekiston Respublikasi Hisob palatasida audit sifatini boshqarishni takomillashtirish, metodologik yondashuvlarni birxillashtirish, mustaqil sifat o‘rganish mexanizmlarini joriy etish hamda sun’iy intellekt va ma’lumotlar tahlili imkoniyatlaridan xavfsiz va samarali foydalanish bo‘yicha aniq amaliy choralarga aylantirilmoqda.
Uchrashuv yakunida 2027-yilgi “V4+2” guruhi yig‘ilishini o‘tkazish Polsha Oliy audit organiga topshirildi. Mazkur uchrashuv O‘zbekiston Respublikasi Hisob palatasining xorijiy Oliy audit organlari bilan professional hamkorligini kengaytirish, ilg‘or tajribalarni o‘rganish va ularni milliy amaliyotga joriy etish, shuningdek, davlat auditini zamonaviy texnologiyalar asosida rivojlantirishda muhim ahamiyat kasb etdi.
Boshqa yangiliklar

O‘zbekistonda yirik energetika quvvatlari ishga tushirildi va navbatdagilarining qurilishi boshlandi
3212
04.12.2025

Prezident: “Har bir qaror, har bir xizmat, har bir jarayon faqat inson manfaatiga xizmat qilishi zarur”
2066
27.11.2025
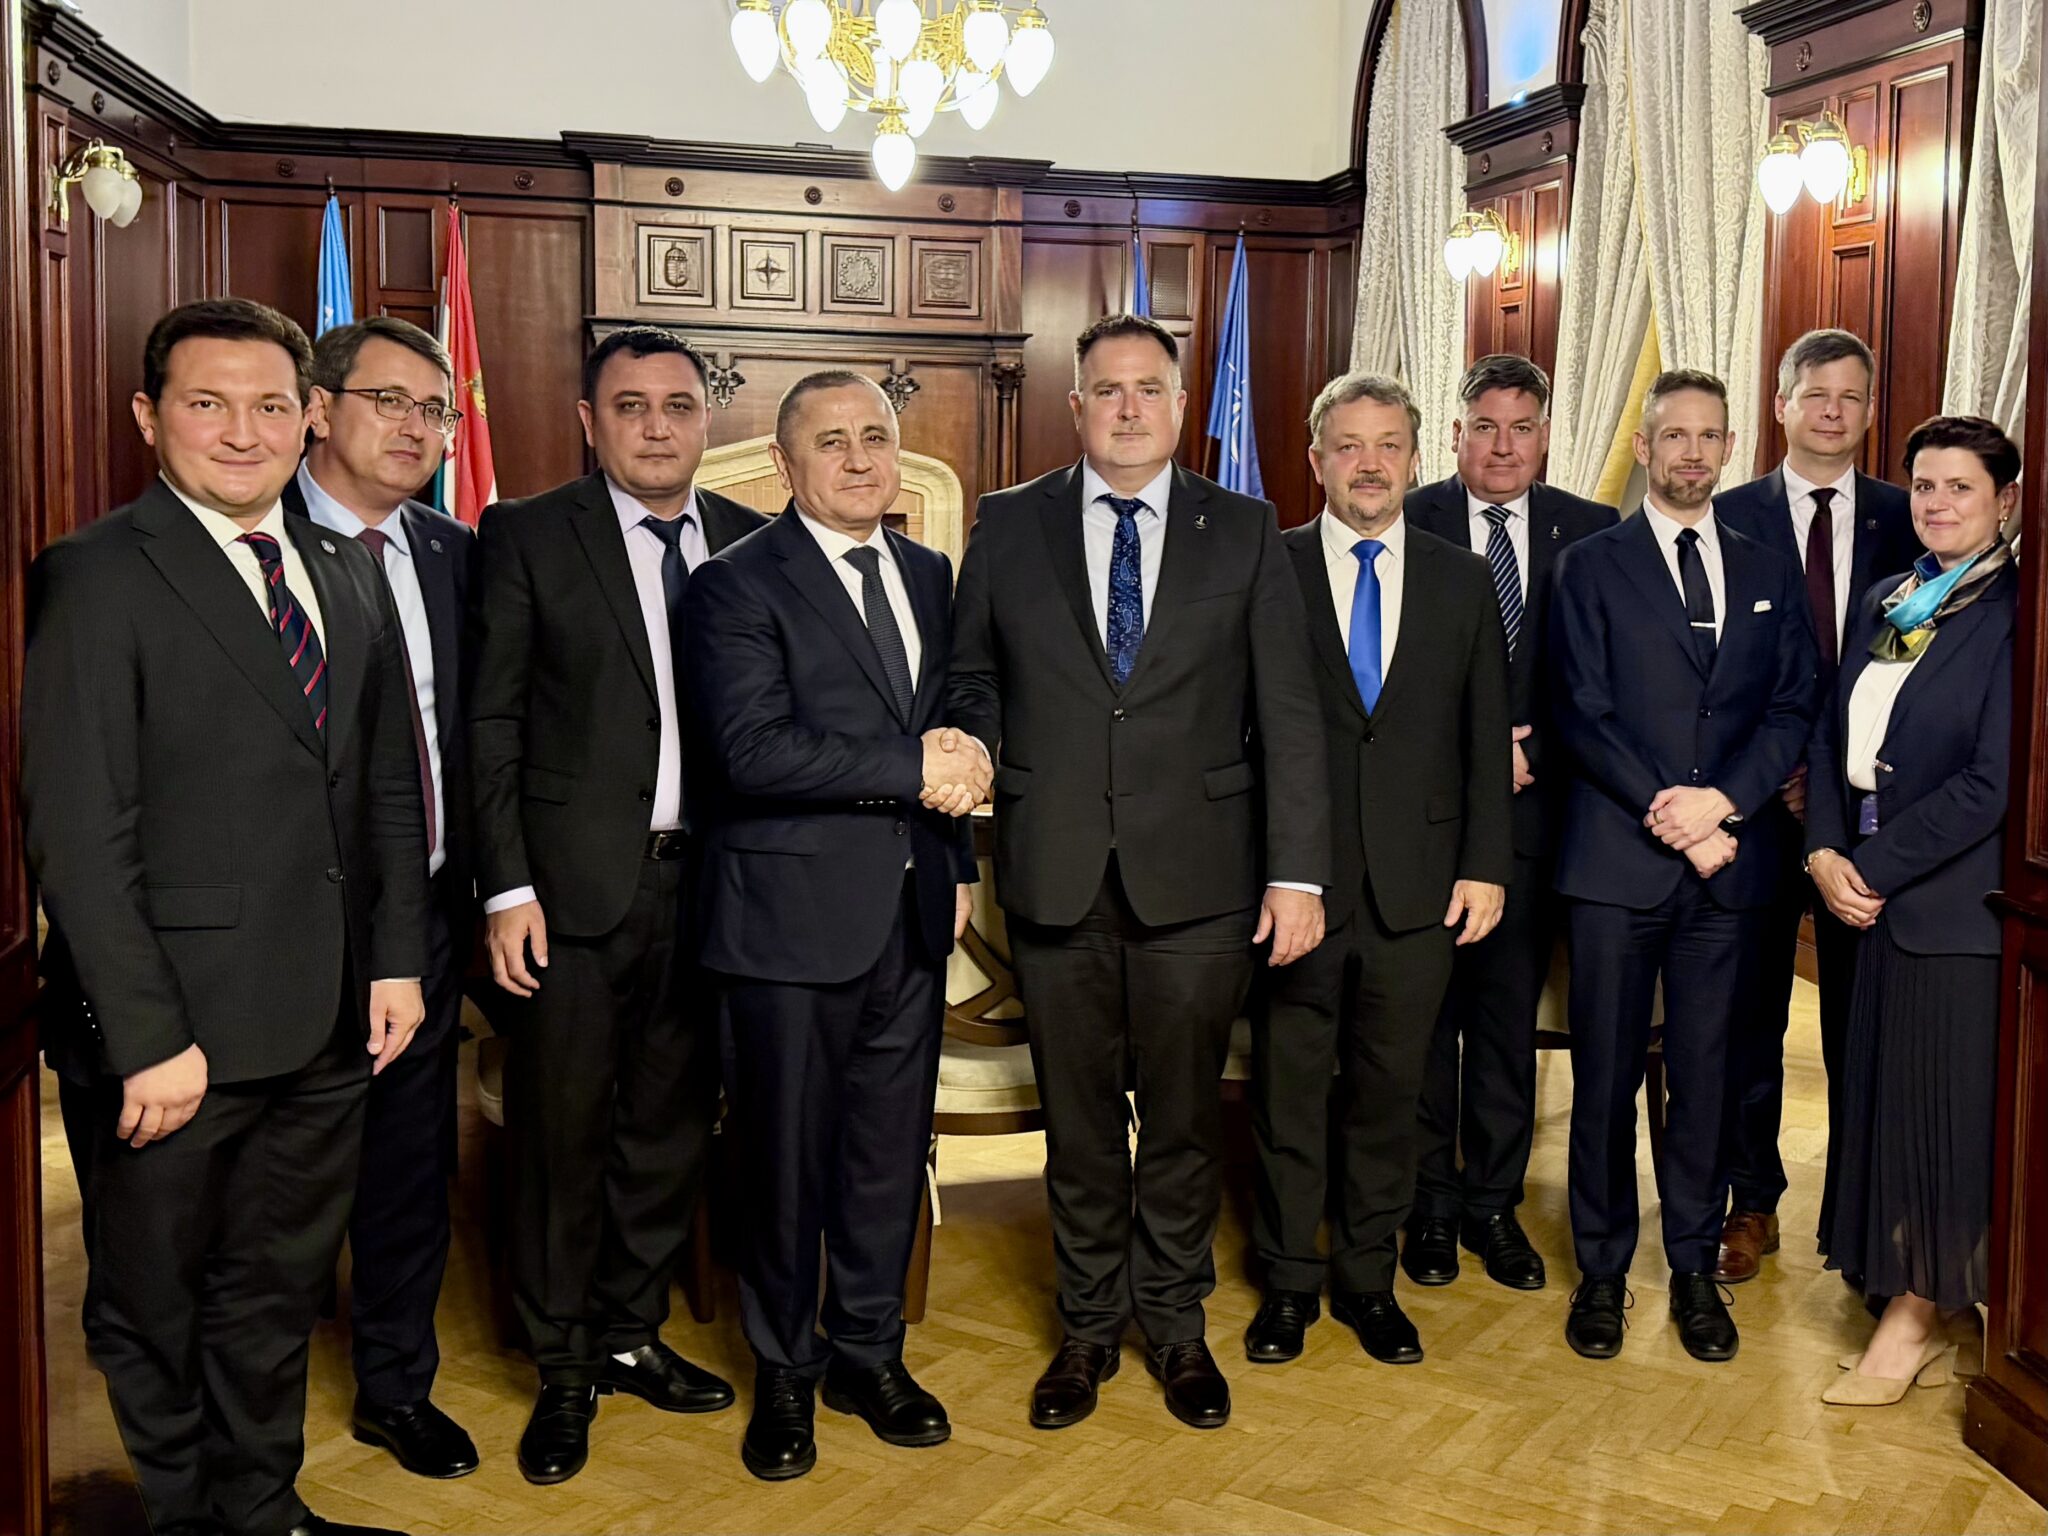
O‘zbekiston va Vengriya Oliy audit organlari zamonaviy audit yo‘nalishlarida hamkorlikni kuchaytiradi
506
18.09.2026

Sun’iy intellekt texnologiyalariga bag‘ishlangan o‘quv-amaliy seminar
3198
15.12.2025

O‘qituvchi va murabbiylar kuni munosabati bilan tabrik
2626
30.09.2025