
16.09.2026
Словенияда Вишеград гуруҳининг учрашуви бўлиб ўтди
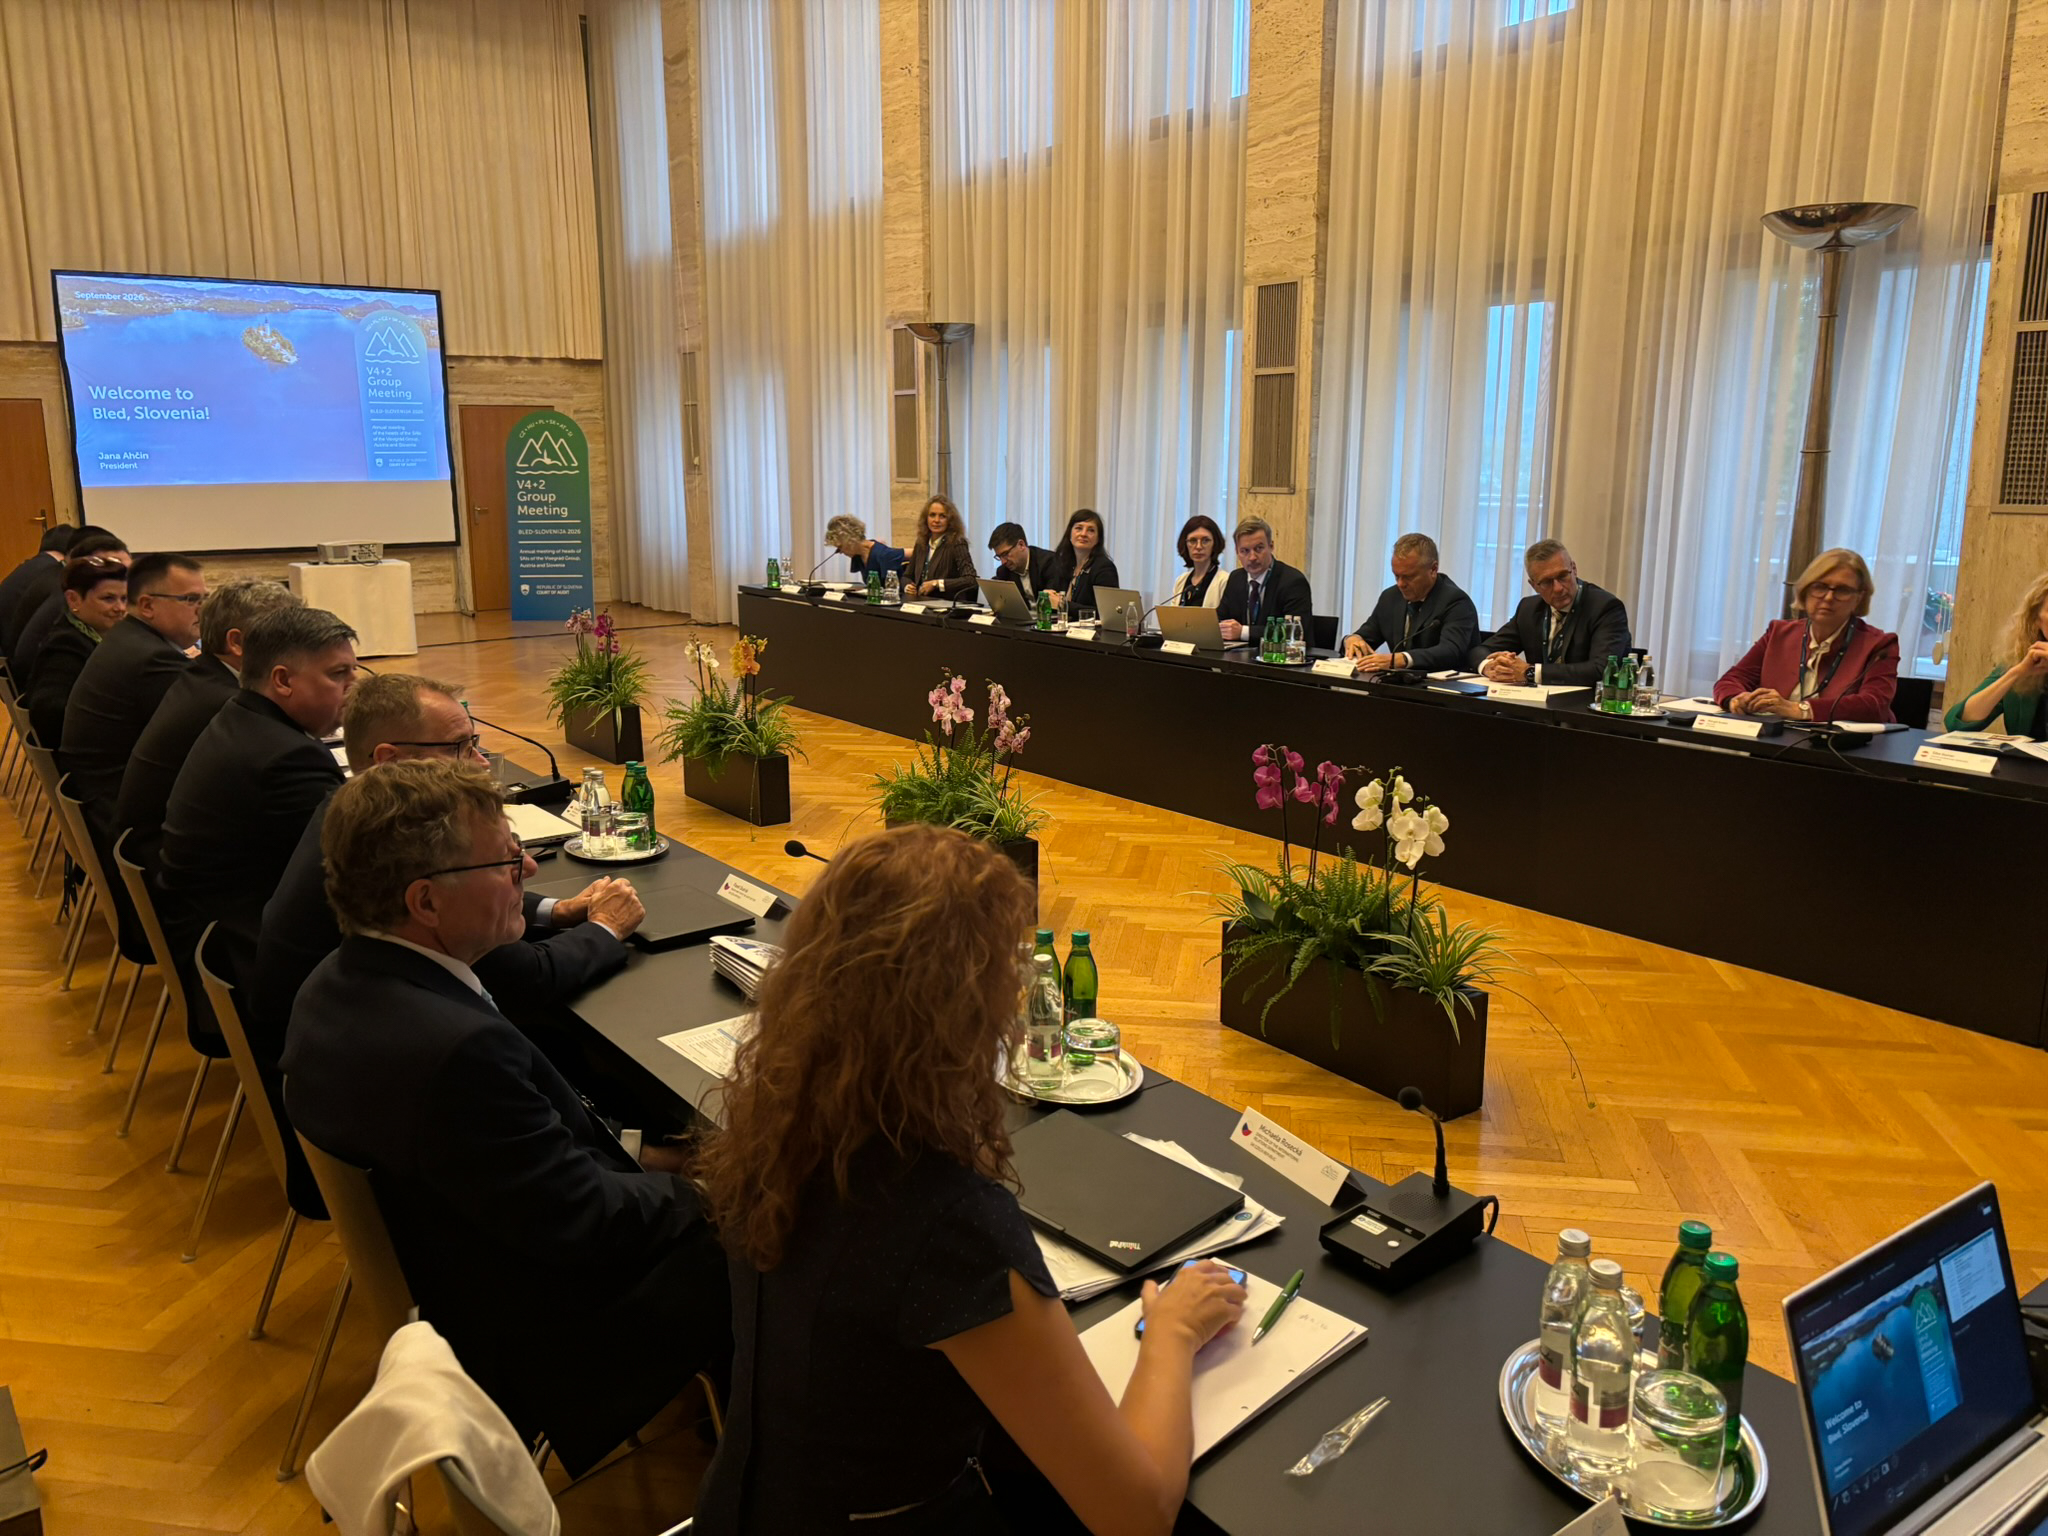
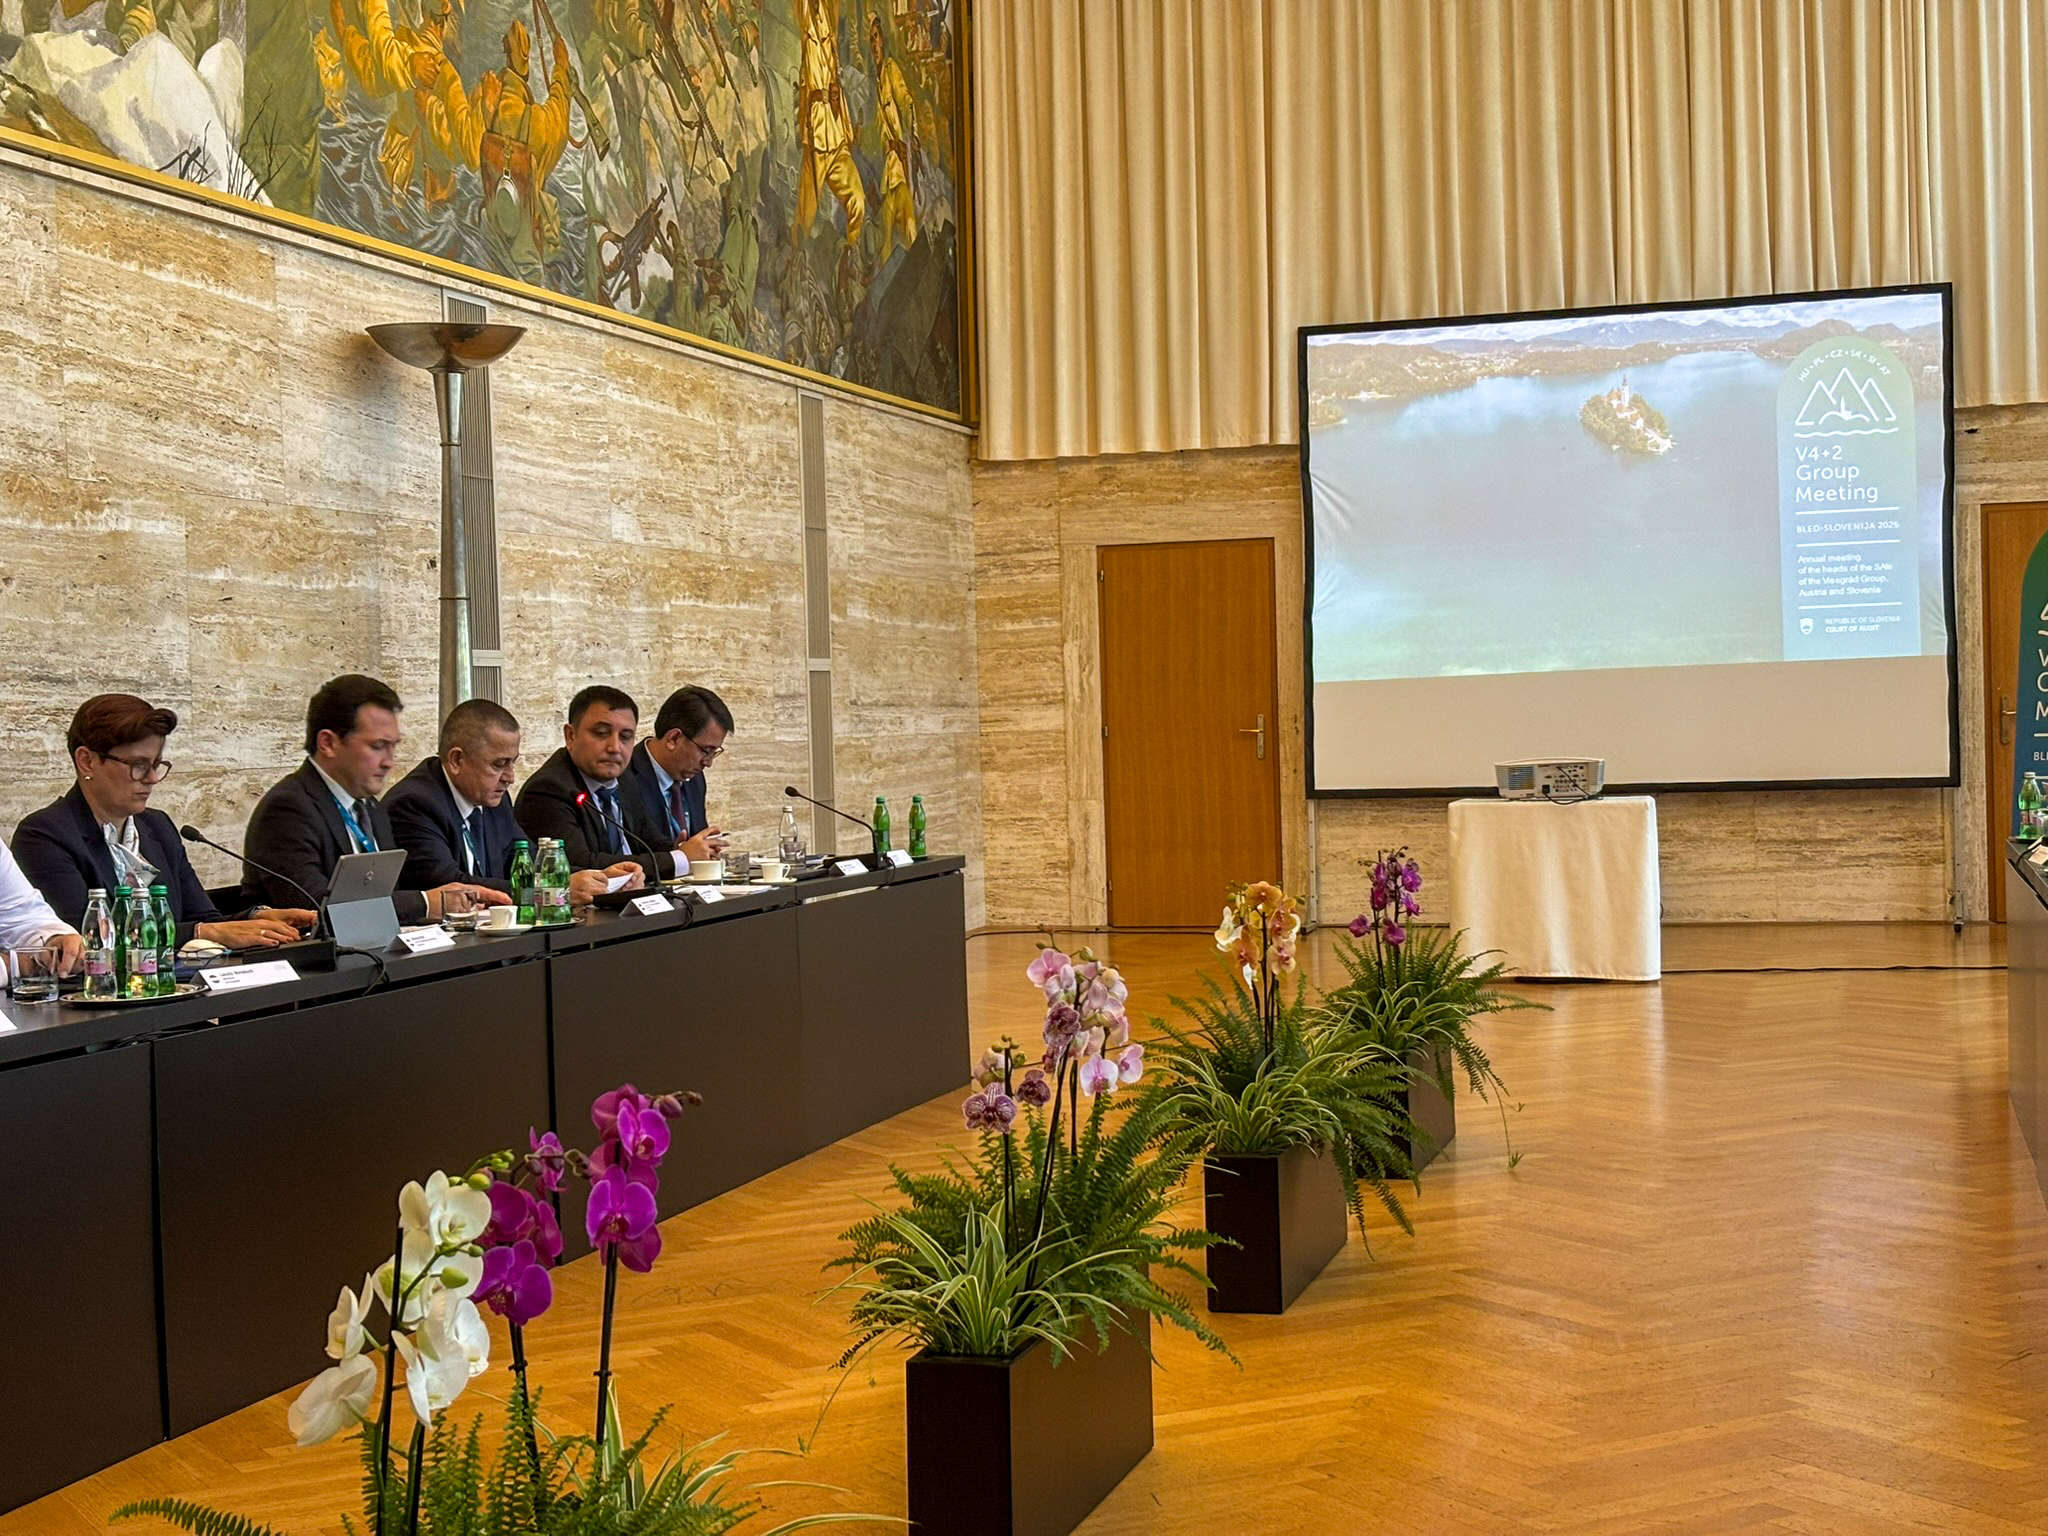
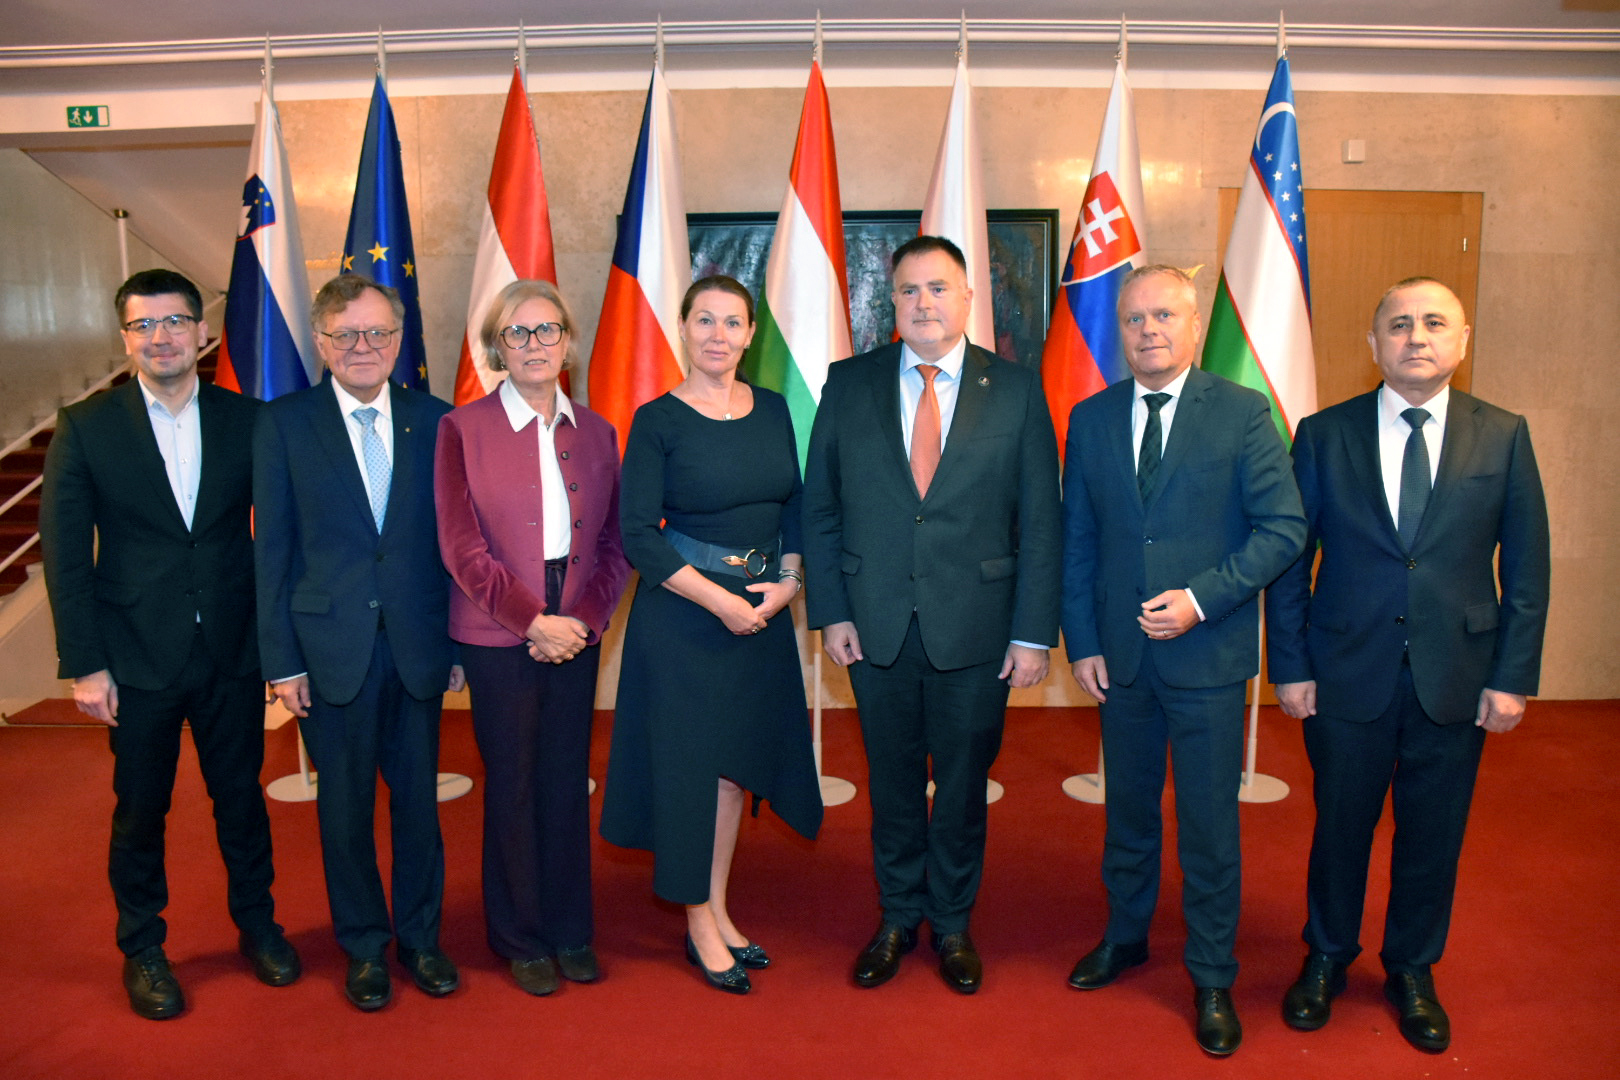
2026 йил 16–18 сентябрь кунлари Словениянинг Блед шаҳрида “Вишеград гуруҳи” давлатлари (Чехия, Венгрия, Польша, Словакия) ҳамда Австрия ва Словения Олий аудит органлари (“V4+2” тузилмасининг) навбатдаги учрашуви бўлиб ўтди.
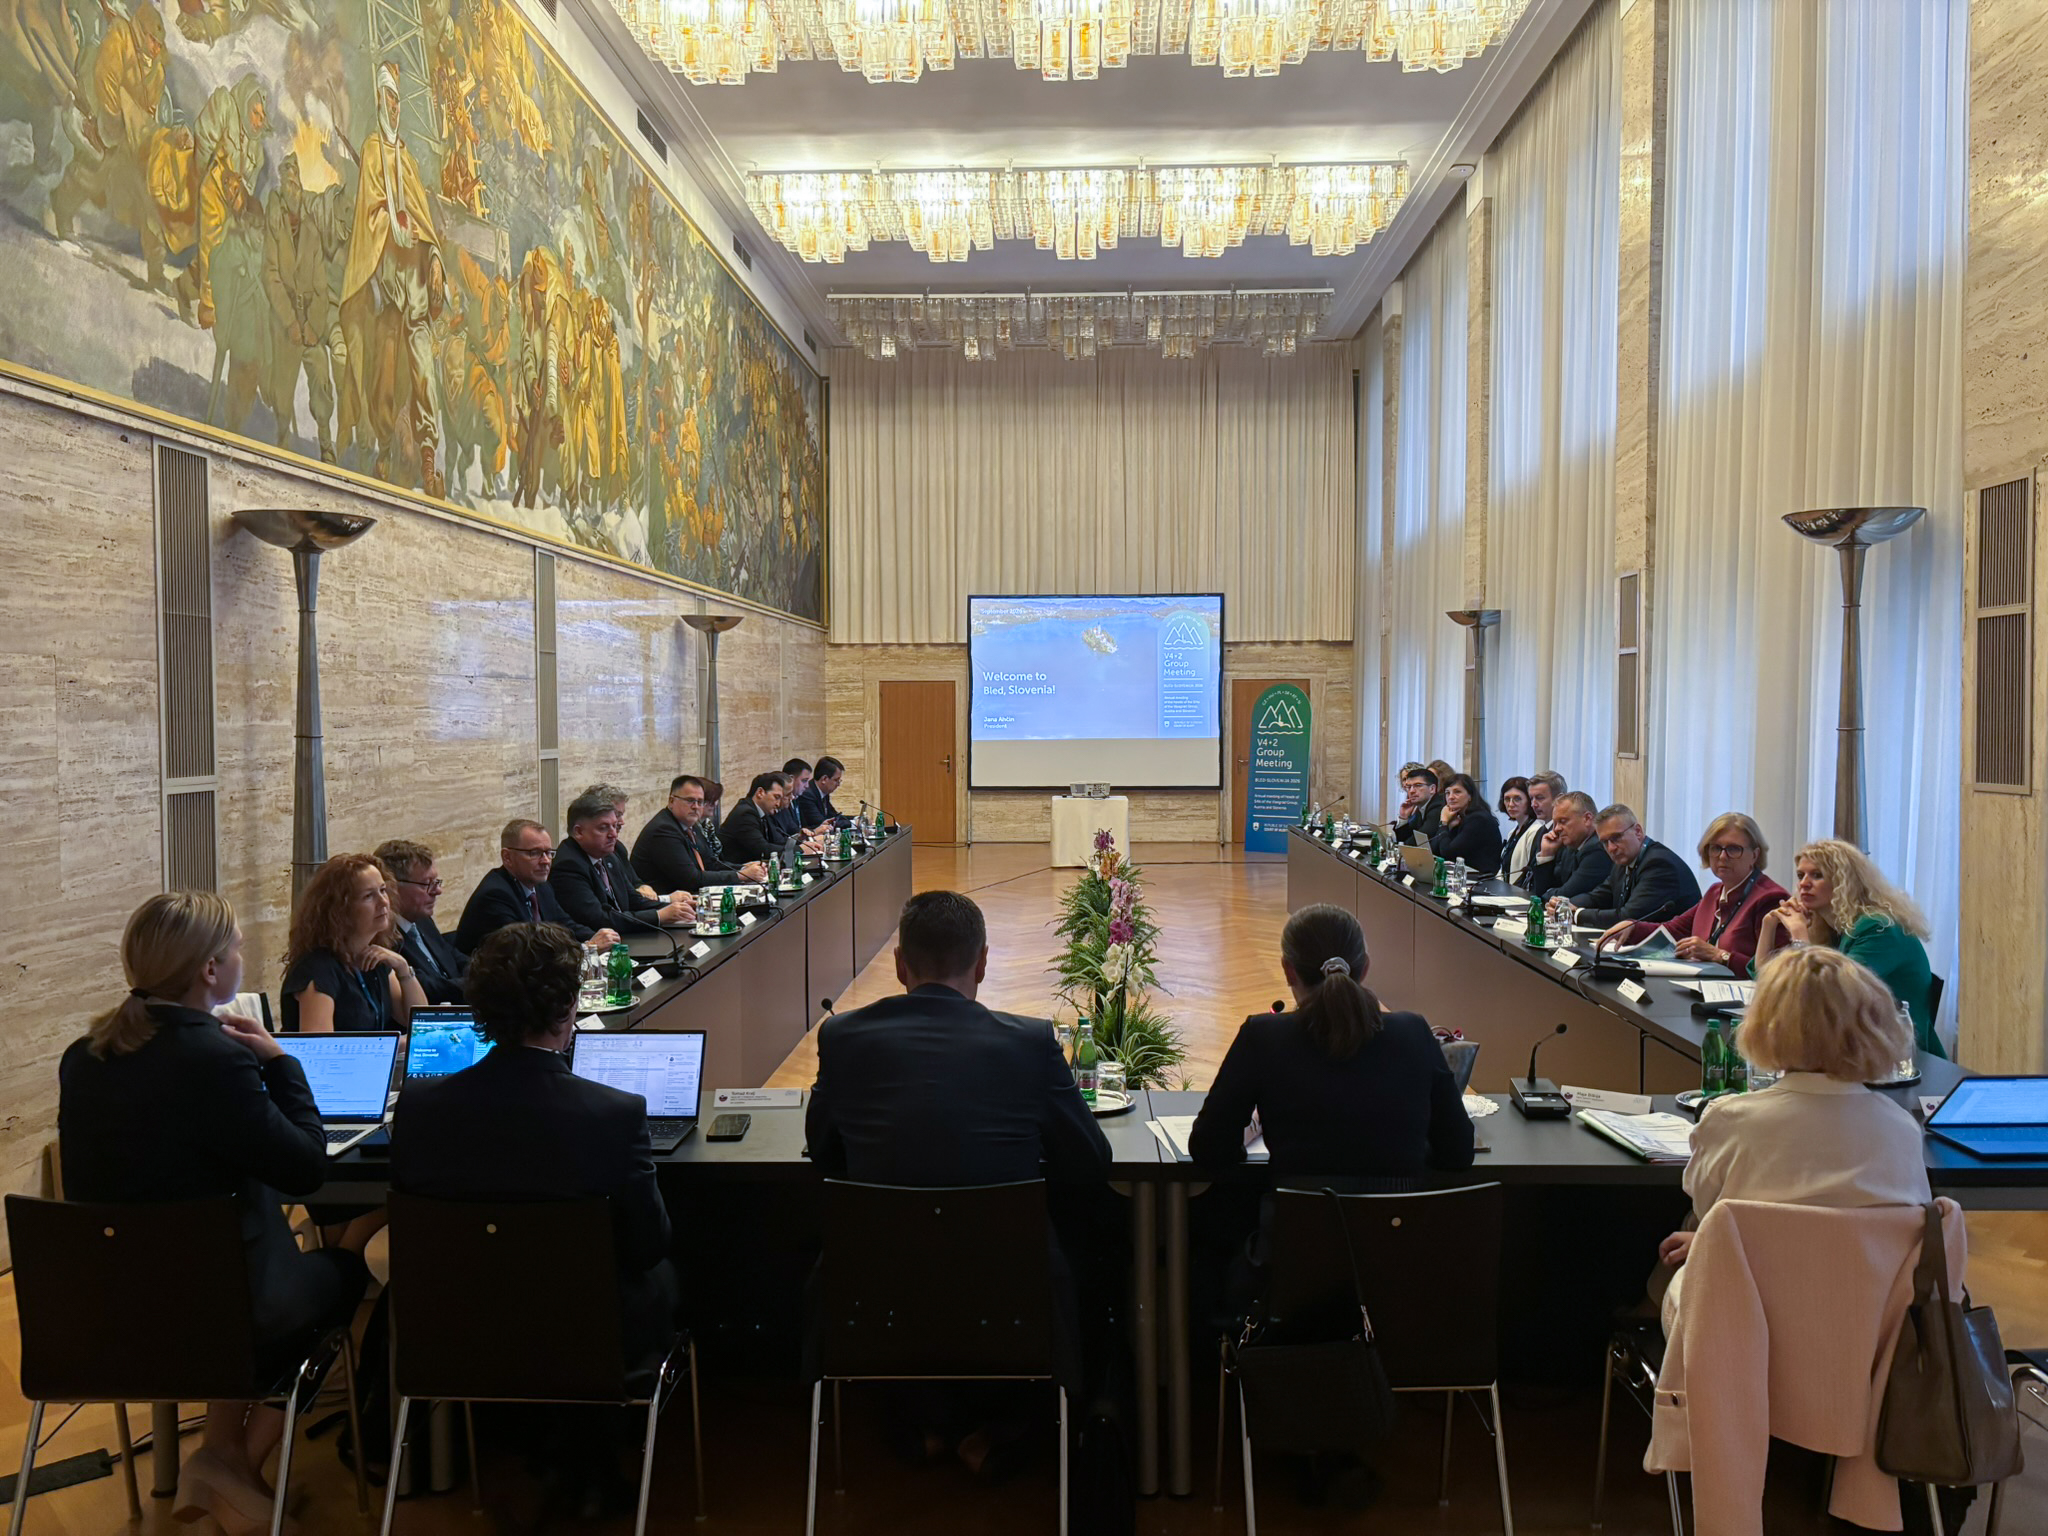
Учрашувда Ўзбекистон Республикаси Ҳисоб палатаси раисининг биринчи ўринбосари М. Абдуллаев бошчилигидаги делегация “кузатувчи” мақомида қатнашди.
Жорий йилги учрашувнинг асосий мавзуси «Аудит жараёнида сунъий интеллект ва инновациялар»га бағишланди. Мулоқотлар давомида Олий аудит органлари фаолиятида сунъий интеллект ва замонавий рақамли технологиялардан фойдаланиш, аудит жараёнларини такомиллаштириш, сифатни бошқариш ҳамда инновацион ёндашувларни амалиётга жорий этиш масалалари муҳокама қилинди.
Учрашувда рақамлаштириш ва сунъий интеллект аудит муҳитини жадал ўзгартираётгани, шу билан бирга, Олий аудит органлари фаолиятининг мустақиллик, холислик ва самарадорлик каби асосий тамойиллари ўз аҳамиятини сақлаб қолаётгани таъкидланди.
Сунъий интеллектдан аудит жараёнида инсоннинг профессионал қарорларини тўлдирувчи ва аудит самарадорлигини оширувчи восита сифатида фойдаланиш масалаларига алоҳида эътибор қаратилди.
Учрашув доирасида Ўзбекистон Республикаси Ҳисоб палатаси делегацияси мамлакатимизда давлат аудитини рақамлаштириш, маълумотларни таҳлил қилиш ва сунъий интеллект технологияларидан фойдаланиш бўйича амалга оширилаётган ишлар ҳақида маълумот берди.
Хусусан, аудит жараёнларида замонавий ахборот технологияларидан фойдаланиш, маълумотларни автоматлаштирилган таҳлил қилиш имкониятларини кенгайтириш ҳамда давлат аудитини рақамли трансформация қилиш бўйича амалга оширилаётган чоралар ҳақида фикр алмашилди.
Мазкур учрашув Ўзбекистон Республикаси Ҳисоб палатаси ва Словения Ҳисоб суди ўртасидаги ҳамкорликни янада ривожлантириш нуқтаи назаридан ҳам муҳим аҳамият касб этди. “V4+2” форматидаги мазкур мулоқотда иштирок этиш Олий аудит органлари ўртасида тажриба алмашиш, аудитнинг замонавий усулларини ўрганиш ва уларни миллий амалиётга мослаштириш учун қўшимча имконият яратди.
Бледдаги учрашув доирасида “V4+2” давлатлари Олий аудит органлари тажрибасини Ўзбекистон Республикаси Ҳисоб палатаси фаолиятига жорий қилиш ҳамда эришилган келишувларни амалга ошириш бўйича аниқ амалий чора-тадбирлар белгилаб олинди.
Жумладан, Ҳисоб палатасининг сифат менежменти тизими концепциясини ишлаб чиқиш режалаштирилган бўлиб, бунда амалдаги сифат назорати тартибларини халқаро стандартлар, хусусан, ISSAI 140 талаблари ҳамда Словакия Олий аудит органи тажрибаси билан қиёсий таҳлил қилиш назарда тутилмоқда. Шунингдек, раҳбарият, методологлар, аудит раҳбарлари ва аудиторларнинг аудит сифати учун масъулиятини аниқ белгилашга алоҳида эътибор қаратилади.
Аудит методологиясини такомиллаштириш мақсадида «Методология кенгаши» фаолиятини йўлга қўйиш, аудит дастурлари, услубий ҳужжатлар ва мураккаб аудит масалаларини мазкур кенгашда кўриб чиқиш, методологик ёндашувларни Ҳисоб палатасининг барча бўлинмаларида бир хил қўллаш механизмларини жорий этиш кўзда тутилмоқда.
Шу билан бирга, якунланган аудитлар бўйича мустақил сифат ўрганиш тизимини жорий этиш режалаштирилган. Бунда танлов асосида якунланган аудит материалларини мазкур аудитда иштирок этмаган мутахассислар томонидан ўрганиш ва аниқланган натижаларни умумлаштирилган ҳолда раҳбариятга тақдим этиш назарда тутилмоқда. Мазкур ёндашувнинг асосий мақсади жазолаш эмас, балки аудит жараёнларини доимий такомиллаштириш ва сифатни оширишдан иборат бўлади.
Сифат ўрганиш ва таҳлил натижаларини методология, йўриқнома, шаблон ва ўқув дастурларига мунтазам киритиб бориш орқали «сифат цикли»ни шакллантириш ҳам режалаштирилган. Бу эса аудит амалиётида аниқланган камчилик ва таклифларни кейинги аудит жараёнларига тизимли равишда татбиқ этиш имконини беради.
Аудитда сунъий интеллектдан фойдаланиш йўналишида ҳам аниқ чора-тадбирлар белгиланди. Хусусан, давлат аудитида сунъий интеллектдан фойдаланиш бўйича ички сиёсат ишлаб чиқилиб, маълумотларни очиқ, ички ва махфий тоифаларга ажратиш ҳамда ҳар бир тоифа учун фойдаланиш мумкин бўлган сунъий интеллект воситаларини белгилаш кўзда тутилмоқда. Очиқ бўлмаган маълумотларни ташқи сунъий интеллект хизматларига юклашни чеклаш, сунъий интеллект томонидан олинган натижаларни аудитор томонидан мажбурий текшириш ва тегишли аудит ҳужжатларида қайд этиш талаблари белгиланади.
Шунингдек, аудит жараёнларида сунъий интеллектдан фойдаланиш мумкин бўлган вазифаларни аниқлаш мақсадида аудиторлар ўртасида сўров ўтказилиб, кўп вақт талаб қиладиган ва такрорий вазифалар рўйхати шакллантирилади. Ҳар бир вазифа бўйича кутилаётган самара ва эҳтимолий хатарлар баҳоланиб, пилот лойиҳалар танлаб олинади.
Ҳисоб палатаси ходимларининг сунъий интеллектдан самарали ва хавфсиз фойдаланиш кўникмаларини ошириш мақсадида базавий ва чуқурлаштирилган ўқув модулларини ишлаб чиқиш ҳам режалаштирилган. Уларда сунъий интеллект учун сўровларни тўғри шакллантириш, олинган натижаларни текшириш, маълумотлар хавфсизлигини таъминлаш ва реал иш ҳолатлари асосида амалий кўникмаларни шакллантириш масалалари қамраб олинади.
Шу тариқа, Блед шаҳрида ўтказилган “V4+2” гуруҳи учрашувида ўрганилган илғор тажриба Ўзбекистон Республикаси Ҳисоб палатасида аудит сифатини бошқаришни такомиллаштириш, методологик ёндашувларни бирхиллаштириш, мустақил сифат ўрганиш механизмларини жорий этиш ҳамда сунъий интеллект ва маълумотлар таҳлили имкониятларидан хавфсиз ва самарали фойдаланиш бўйича аниқ амалий чораларга айлантирилмоқда.
Учрашув якунида 2027 йилги “V4+2” гуруҳи йиғилишини ўтказиш Польша Олий аудит органига топширилди. Мазкур учрашув Ўзбекистон Республикаси Ҳисоб палатасининг хорижий Олий аудит органлари билан профессионал ҳамкорлигини кенгайтириш, илғор тажрибаларни ўрганиш ва уларни миллий амалиётга жорий этиш, шунингдек, давлат аудитини замонавий технологиялар асосида ривожлантиришда муҳим аҳамият касб этди.
Бошқа янгиликлар

Венгрия Олий аудит органи аудиторлари томонидан Ҳисоб палатаси учун вебинар ўтказилди
574
11.12.2025

Латвиялик аудиторлар томонидан Ҳисоб палатасида тренинглар ўтказилди
1631
27.05.2025

Бюджет интизомини таъминлашда давлат молиявий назорати органларининг фаолиятини мувофиқлаштириш масалаларининг муҳокамаси
3049
20.11.2025

Инвестициялар, саноат ва савдо вазирлигида давлат молиявий назоратини кучайтириш масалалари муҳокама қилинди
805
08.05.2026

Автотранспорт воситаларини техник кўрикдан ўтказиш ва қайта жиҳозлаш бўйича аудит ўтказилди
1302
08.04.2026